

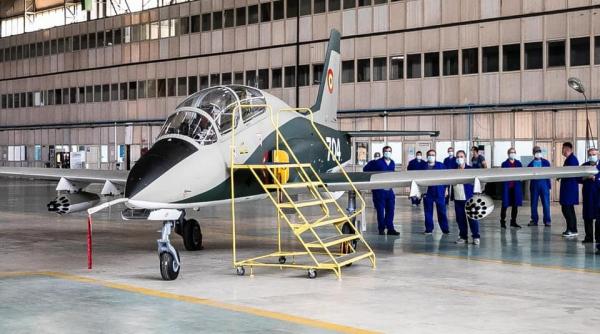
România are IAR-99 modernizate. Primele două aeronave IAR-99 SM, recepționate parțial, fără sistemul anti-spoofing
16 Noiembrie 2026
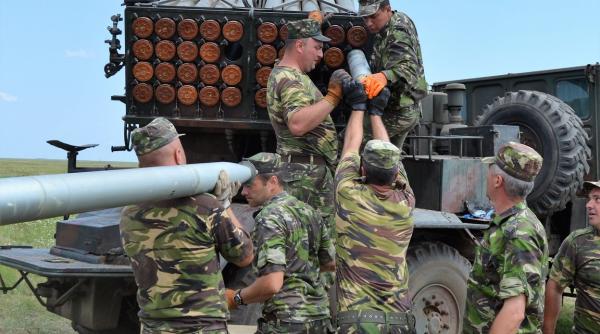
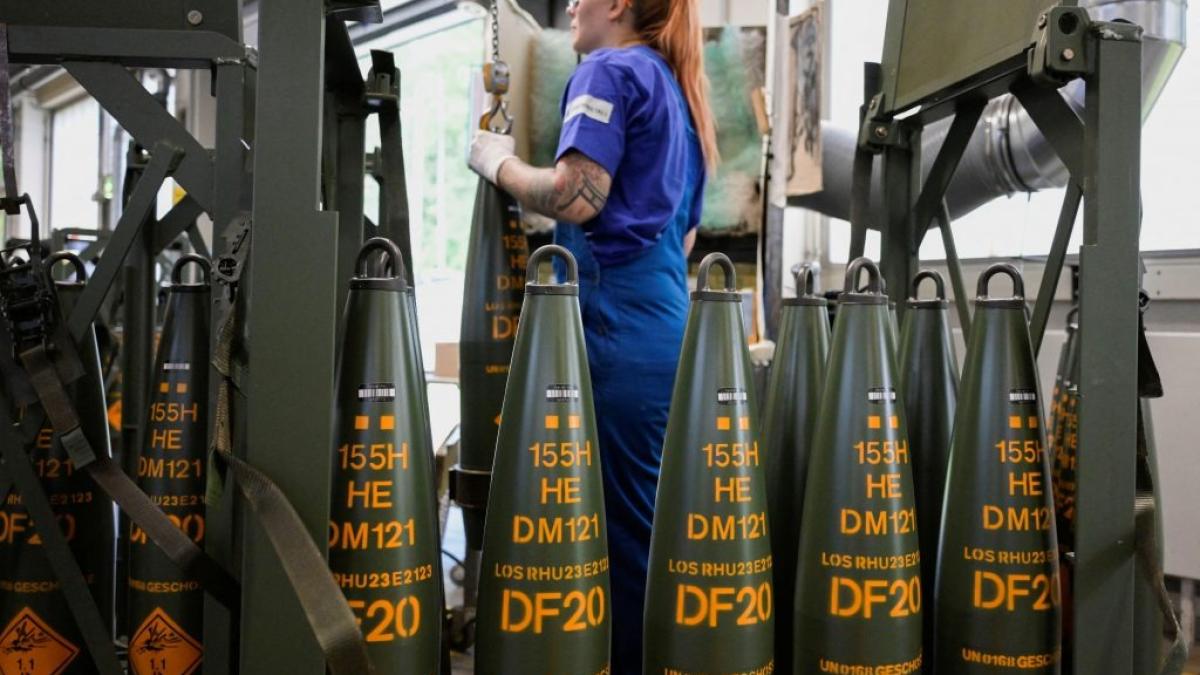
În primii ani de război, Ucraina consuma aproximativ 5.000 de proiectile pe zi. Era clar că industria europeană de armament avea o capacitate de producție mult sub necesarul estimat.
Ca să evite o criză de muniție de artilerie, europenii au început o serie de investiții masive în extinderea capacităților de producție.
Potrivit estimărilor citate de Financial Times, capacitatea europeană de producție a obuzelor de 155 mm a crescut cu aproximativ 160% față de nivelul inițial al războiului, iar noi extinderi sunt așteptate după 2028.
Cu toate acestea, evoluția de pe front începe să schimbe din nou calculele producătorilor de armament.
Dronele au devenit unul dintre cele mai importante mijloace de atac de pe câmpul de luptă, iar presiunea pe producția de muniție convențională începe să scadă.
Pentru țări precum România, care nu dispun de arsenale importante de muniție de artilerie - și nici de facilități prea multe de producție - schimbarea nu se simte. Dar producătorii care și-au construit planurile de afaceri pe o cerere excepțională de muniție sunt nevoiți să ajusteze prognozele în privința marjelor de câștig.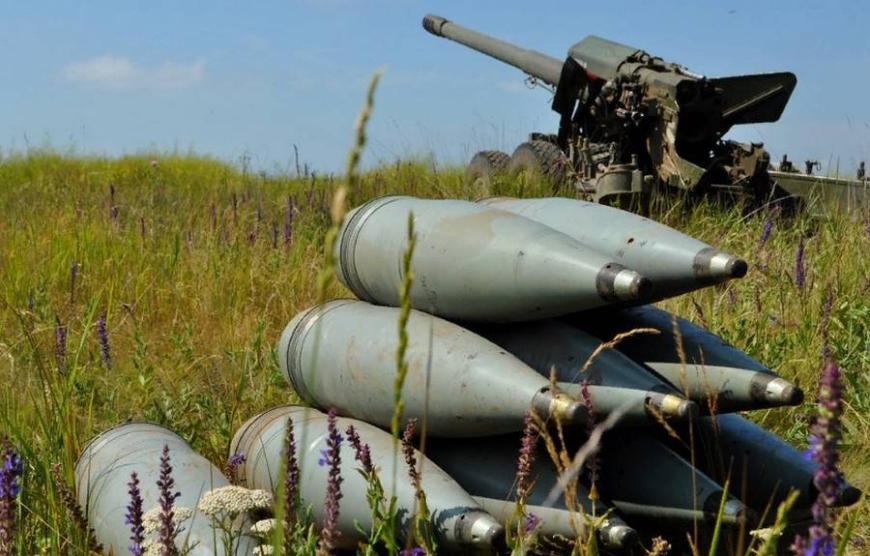 FT vede Rheinmetall și CSG ca fiind printre cele mai expuse companii la aceste schimbări deoarece muniția de artilerie reprezintă o parte importantă a activității lor. Publicația citează o serie de raportări recente ale celor două companii
În cazul CSG, divizia de muniție de calibru mediu și mare a devenit un motor esențial al veniturilor. În cazul Rheinmetall, divizia Weapon and Ammunition a contribuit cu o parte importantă la profitul operațional.
Trebuie spus că armatele continuă să cumpere muniție, dar sunt interesate tot mai mult de proiectile cu rază extinsă, muniție de precizie, rachete și sisteme fără pilot.
În paralel, creșterea capacităților de producție europene reduce presiunea care permitea producătorilor să vândă muniția convențională la prețuri foarte ridicate.
Un exemplu relevant este chiar CSG. În raportarea din 11 noiembrie 2026, grupul ceh a confirmat că schimbarea cererii în favoarea muniției cu rază extinsă l-a determinat să vândă stocurile de muniție cu rază standard la prețuri mai mici decât în perioadele precedente. Ca urmare, compania și-a redus estimarea pentru marja operațională pentru întregul an de la 24-25% la aproximativ 21%.
Deocamdată, nu există suficiente indicii pentru a vorbi despre un fenomen generalizat în industria europeană de muniție.
În ceea ce privește producătorii specializați, precum Nammo, Eurenco sau Explosia, nu există deocamdată dovezi publice suficiente că ar fi fost afectați în aceeași măsură de modificările ce le adduce războiul din Ucraina pentru industria de apărare.
Aceștia au activități importante în domeniul pulberilor, explozivilor, propulsiei și muniției, iar produsele lor sunt necesare inclusiv pentru proiectilele cu rază extinsă. Prin urmare, schimbarea tipului de muniție solicitat nu înseamnă automat pierderea comenzilor pentru acești furnizori.
Ceea ce se întâmplă în prezent nu trebuie interpretat ca începutul unei crize generale a industriei europene de apărare. Cheltuielile militare continuă să crească, statele NATO își refac stocurile, iar războiul din Ucraina a demonstrat că armatele au nevoie de cantități mari de echipamente și muniții.
Problema este că producătorii care au investit masiv într-o anumită categorie de armament trebuie să țină pasul cu schimbarea cererii. O fabrică de proiectile de artilerie nu poate fi transformată peste noapte într-o linie de producție pentru drone sa de rachete.